Disponível exclusivamente para Presidente (admin).
A página Comissão Fiscal define os parâmetros estatutários, a vigência dos mandatos e as regras de votação do Conselho Fiscal da OSC.
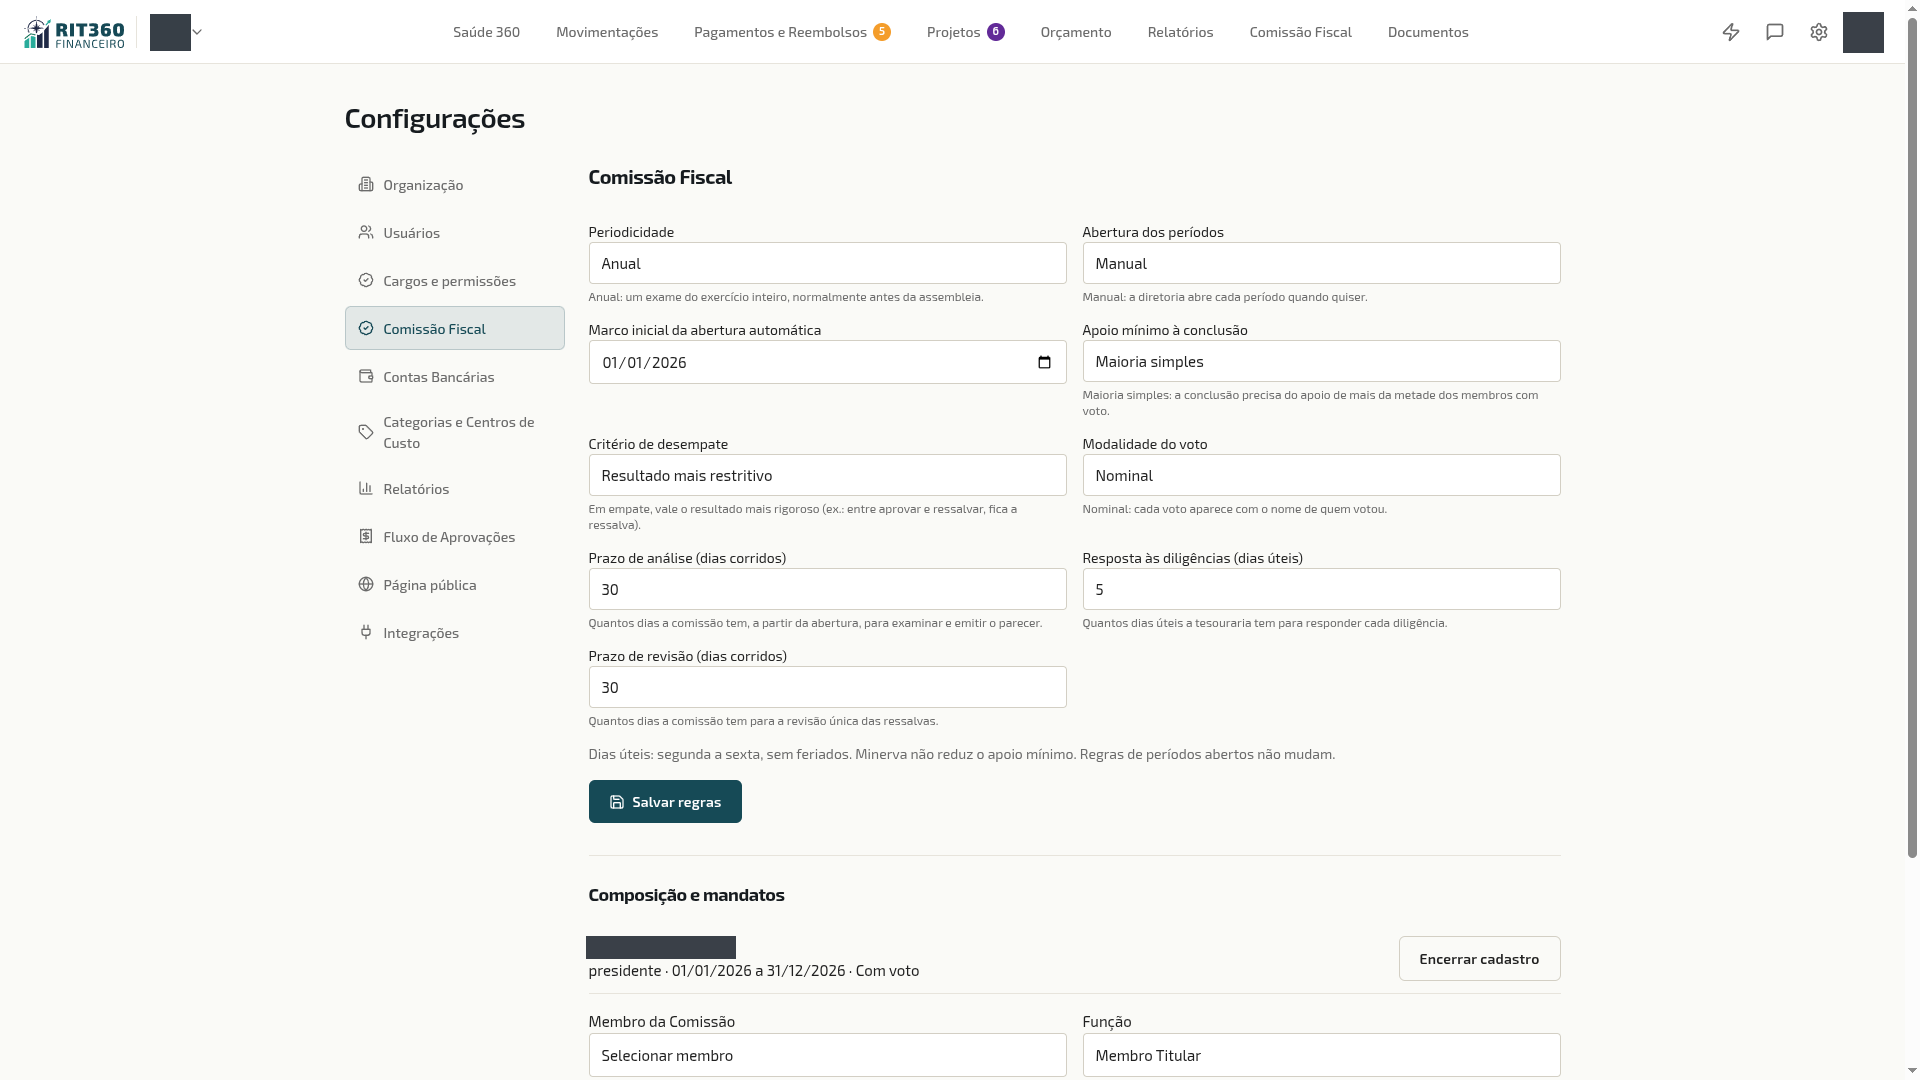 Configurações da Organização — Parâmetros, quórum e mandatos da Comissão Fiscal
💡 Por que isso importa
Em Organizações da Sociedade Civil (OSCs), a Comissão Fiscal (ou Conselho Fiscal) é a principal instância de controle independente da governança. Ela não administra o dinheiro no dia a dia, mas responde perante a Assembleia Geral, os associados, o Ministério Público e os financiadores sobre a regularidade das contas.
Cada OSC possui regras próprias em seu Estatuto Social: periodicidade das contas (anual, semestral ou mensal), número de conselheiros, critérios de quórum e forma de desempate. Configurar essa tela corretamente é o que garante que a fiscalização eletrônica no RIT360 tenha pleno respaldo estatutário e jurídico.
🔒 Segregação de funções e prevenção de conflito de interesses
Esta tela de configuração é bloqueada para Tesoureiros e Gestores Financeiros. Apenas o Presidente da OSC tem permissão para cadastrar ou alterar as regras da comissão fiscal. Quem executa a despesa e elabora as contas não pode definir as regras que regem sua própria fiscalização.
1. Parâmetros Gerais e Periodicidade
A seção superior da página define como os períodos de fiscalização são estruturados:
| Campo | O que define | Opções disponíveis |
|---|---|---|
| Periodicidade | A frequência oficial com que as contas devem ser submetidas ao parecer do Conselho Fiscal, conforme o estatuto. | Anual (padrão na maioria das OSCs), Semestral, Quadrimestral, Trimestral ou Mensal. |
| Abertura de Períodos | Como os ciclos de fiscalização são iniciados no sistema. | • Manual: O Presidente ou a Comissão abre o período quando a escrituração contábil e a conciliação estiverem prontas. • Automática: O sistema abre o período automaticamente ao final de cada exercício/mês. |
| Antecedência para Alerta | Quantos dias antes da data limite da assembleia o sistema começa a alertar os conselheiros sobre pendências. | 15, 30, 45 ou 60 dias. |
⚠️ Armadilha · Abrir período com lançamentos pendentes de conciliação
Se a sua OSC optar por abertura Manual, nunca abra o período fiscal enquanto o tesoureiro ainda estiver importando extratos ou caçando diferenças. Uma vez aberto para análise, os conselheiros começam a emitir atestes. Se lançamentos forem alterados no meio da fiscalização, atestes já concedidos podem perder a validade ou gerar inconsistências no relatório final.
2. Quórum e Regras de Deliberação
O Estatuto Social da sua organização estabelece como o colegiado fiscal decide e o que acontece quando há discordância. O RIT360 permite refletir com precisão essas normas:
Tipo de Quórum
- Maioria Simples dos Votantes: Aprova se o número de votos favoráveis for superior aos votos contrários entre os conselheiros que participaram da votação.
- Maioria Absoluta do Conselho: Exige que mais da metade da totalidade dos membros titulares vote favoravelmente (ex.: em um conselho de 3 membros, exige ao menos 2 votos favoráveis, mesmo que um membro esteja ausente).
- Unanimidade: Exige concordância de 100% dos membros votantes para emissão de parecer favorável.
Critério de Desempate
Quando a votação empata (comum em conselhos com número par de votantes ou em caso de abstenções):
- Restritivo (Recomendado / Prudência): Em caso de empate, a deliberação é considerada desfavorável (ou favorável com ressalvas, se as divergências forem saneáveis). O princípio da prudência orçamentária estabelece que dúvida relevante não autoriza aprovação tácita.
- Voto de Minerva (Voto de Qualidade): O Presidente da Comissão Fiscal detém o voto decisivo para desempatar o julgamento.
Modalidade de Voto
Em Modalidade do voto, a Comissão escolhe entre duas formas. A tela explica cada uma logo abaixo do campo:
- Nominal: “cada voto aparece com o nome de quem votou.” Voto, justificativa e ressalva ficam ligados ao conselheiro no parecer e no caderno de fiscalização. Altamente recomendado para transparência perante doadores e órgãos de auditoria.
- Anônimo: “os votos aparecem sem nome; só o placar é exibido após a emissão.” Os demais membros não veem como você votou. Atenção: o anonimato tem limite. O sistema guarda a ligação entre cada conselheiro e o seu voto, em registro separado, sem ligação visível na tela; e, com poucos membros ou com unanimidade, dá para deduzir o voto de cada um. Se a comissão tem três membros e o resultado é 3 a 0, todos sabem como todos votaram.
⚠️ Atenção · A modalidade vale para os períodos abertos depois da mudança
Ao salvar, a tela avisa “Configuração fiscal salva. Os períodos já abertos mantêm suas regras.” Mudar de Nominal para Anônimo (ou o contrário) não altera um período que já está em análise.
3. Prazos do Rito e Diligências
Durante o processo de fiscalização, os conselheiros podem identificar documentos ausentes, notas com descrição genérica ou lançamentos não conciliados. O sistema permite estruturar esse diálogo formal por meio de Diligências:
- Prazo para Solicitação de Diligências: Quantidade de dias úteis que a comissão tem para formular pedidos de esclarecimento após a abertura do período.
- Prazo de Resposta da Diretoria / Tesouraria: Prazo (em dias úteis) para que o tesoureiro responda ao questionamento, anexe novos documentos ou regularize a pendência.
- Prazo Final para Deliberação: Prazo para emissão do parecer conclusivo após o encerramento do prazo de diligências.
💡 Prazos em dias úteis
Todos os prazos de diligências no RIT360 Financeiro são computados em dias úteis, excluindo finais de semana e feriados nacionais, garantindo tempo hábil para que voluntários e dirigentes possam responder sem prejuízo de prazos estatutários.
4. Cadastro de Mandatos e Membros da Comissão
No bloco inferior da tela, você cadastra a composição oficial da comissão fiscal conforme a Ata de Eleição e Posse:
Campos do Mandato
- Membro / Usuário: Selecione o usuário cadastrado na OSC. Se o conselheiro ainda não estiver na lista, convide-o primeiro em Configurações → Usuários.
- Cargo no Colegiado:
- Presidente da Comissão: Conduz os trabalhos, distribui relatorias, formaliza diligências em nome do colegiado e assina o parecer conclusivo.
- Membro Titular: Participa de todas as análises, atesta comprovantes e tem direito a voto na deliberação final.
- Membro Suplente: Acompanha a fiscalização em modo consulta e pode ser convocado a votar em caso de vacância, ausência justificada ou impedimento de titular.
- Direito a Voto: Define se o membro entra no cômputo do quórum deliberativo.
- Vigência do Mandato: Data de início e data de término do mandato (conforme registrado no cartório de títulos e documentos).
- Número / Registro da Ata de Posse: Identificação do livro e folha da ata de posse registrada em cartório, vinculando a legitimidade do conselheiro ao documento público.
Armadilhas Comuns e Como Evitar
⚠️ Mandato vencido no dia da deliberação
O que acontece: Se o mandato cadastrado estiver com data de término ultrapassada, o sistema bloqueia a assinatura do parecer pelo conselheiro para proteger a OSC contra vícios de representação jurídica.
Como evitar: Mantenha os mandatos atualizados assim que a nova assembleia geral eleger a comissão. Se a assembleia prorrogou o mandato anterior até a posse dos novos membros, atualize a data de vigência nesta tela.
⚠️ Conselheiro com papel incompatível na mesma OSC
O que acontece: O sistema impede que a mesma pessoa acumule o papel de Comissão Fiscal com Presidente ou Tesoureiro.
Por quê: O artigo 54 do Código Civil e os princípios de governança do terceiro setor vedam expressamente que quem ordena ou executa despesas fiscalize a si mesmo. Se um membro assumir a tesouraria, seu mandato na comissão fiscal deve ser finalizado imediatamente.
Glossário de Termos Estatutários
- Conselho Fiscal / Comissão Fiscal: Órgão de assessoramento e controle interno da OSC, encarregado de examinar livros contábeis, extratos e comprovantes e emitir parecer anual à Assembleia Geral.
- Mandato: Período de investidura oficial no cargo eletivo, delimitado por datas de início e fim averbadas em cartório.
- Quórum de Instalação: Número mínimo de conselheiros necessários para iniciar os trabalhos de conferência.
- Quórum de Deliberação: Número de votos concordantes necessários para aprovar ou rejeitar a prestação de contas.
- Voto de Minerva: Prerrogativa do Presidente do conselho para desatar empates em votações colegiadas.
- Diligência: Procedimento oficial pelo qual a comissão solicita esclarecimentos, notas explicativas ou segundas vias de comprovantes antes de concluir seu julgamento.