Disponível para membros da Comissão Fiscal e em modo consulta para Presidente e Diretor.
O módulo Comissão Fiscal é o ambiente de trabalho onde os conselheiros fiscais da OSC examinam lançamentos, conferem comprovantes e extratos bancários, formulam diligências à tesouraria e emitem o parecer oficial conclusivo sobre a prestação de contas.
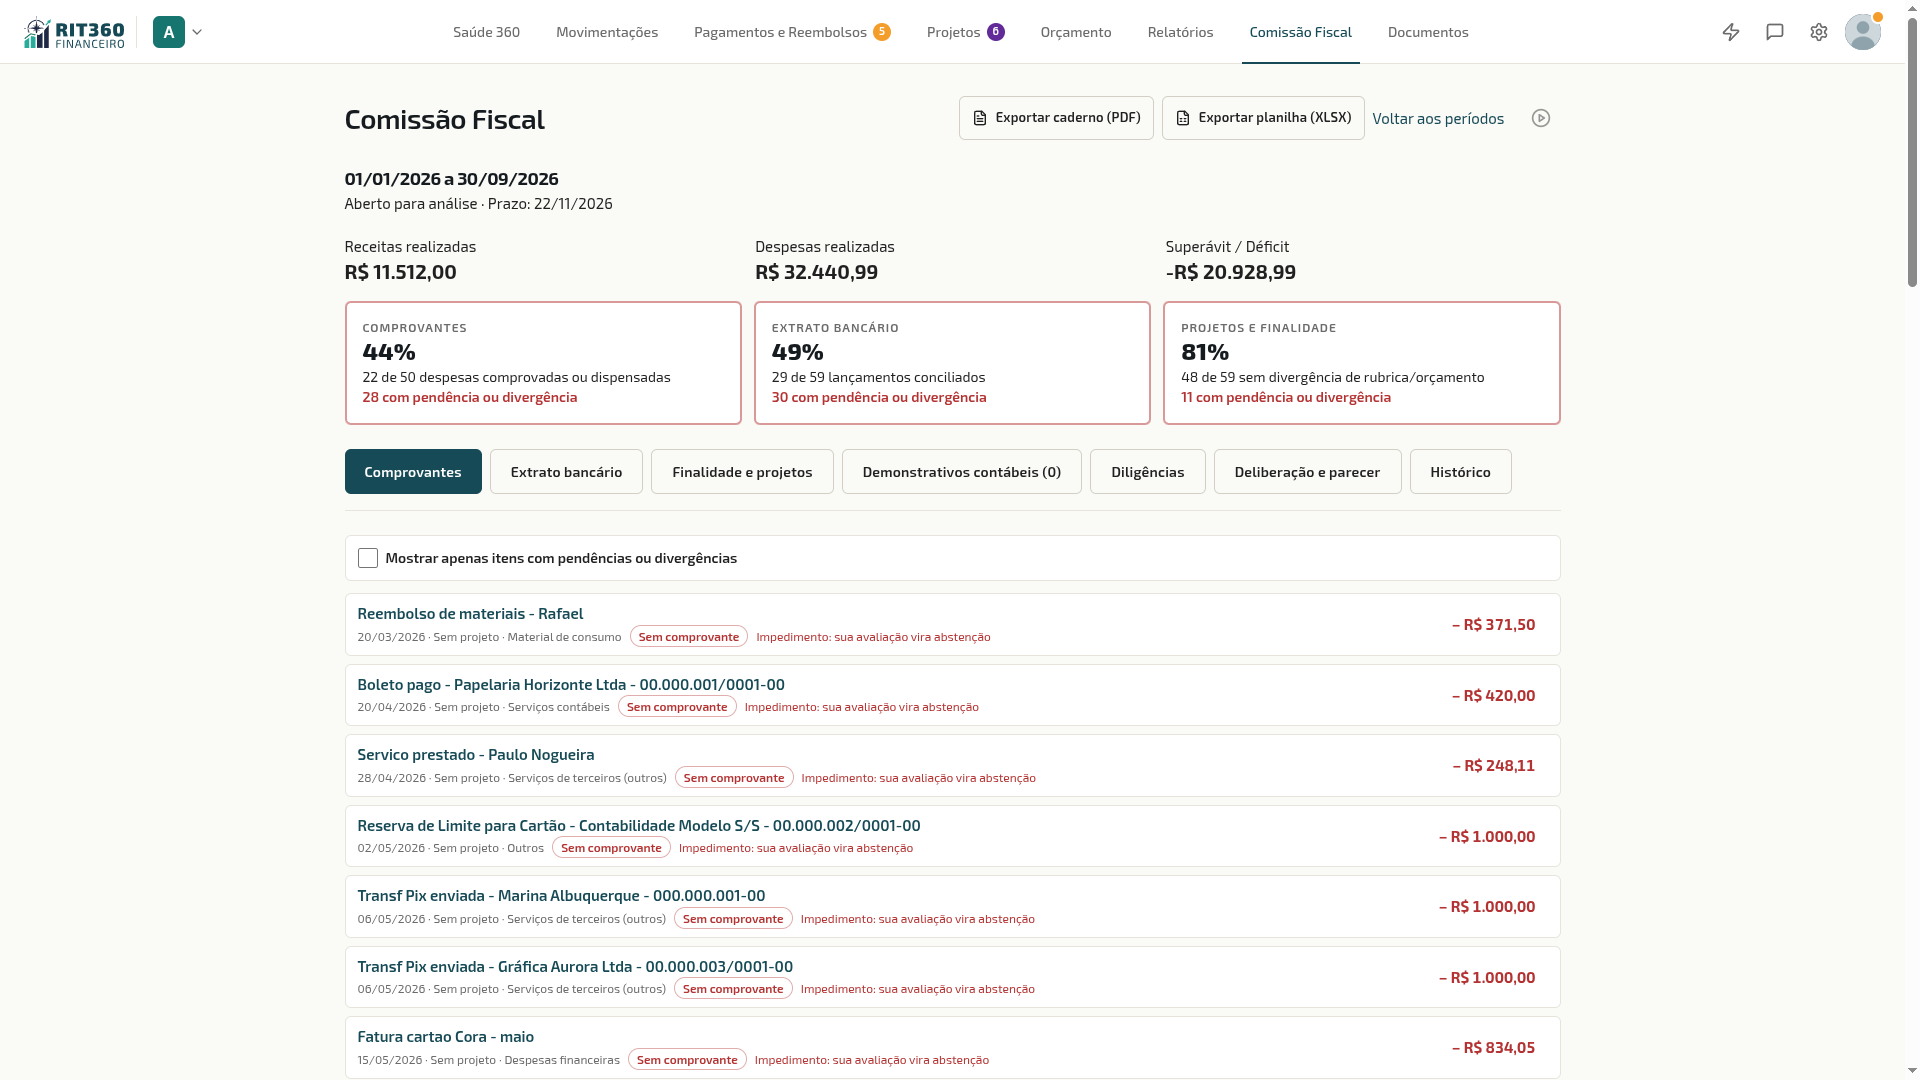 Painel de Fiscalização — Cabeçalho com métricas, semáforo dos Três Pilares e abas de conferência
💡 Por que isso importa
A maioria dos conselheiros fiscais é formada por voluntários que atuam intensamente apenas uma ou duas vezes ao ano, às vésperas da Assembleia Geral Ordinária de prestação de contas.
No passado, esse trabalho exigia folhear pastas físicas com centenas de notas grampeadas a extratos em papel. No RIT360 Financeiro, todo o processo é digital: você analisa a conformidade das contas em qualquer computador, cruza movimentações com o extrato bancário em segundos, confere comprovantes com um clique e gera o Caderno de Fiscalização e o Parecer Conclusivo com validade jurídica e integridade criptográfica.
🔒 Regra de ouro: A Comissão Fiscal vê tudo e não opera nada
A Comissão Fiscal tem acesso de leitura irrestrito a todos os dados financeiros, fiscais e contábeis da OSC. No entanto, para preservar a independência do órgão, os conselheiros não operam o sistema: não criam receitas nem despesas, não pagam contas, não realizam transferências e não aprovam reembolsos ou pedidos de compra. Se algo estiver incorreto, a comissão formula uma Diligência para que a Tesouraria ou Diretoria corrija.
1. O Roteiro de Fiscalização em 8 Passos
Se você abriu o sistema para realizar a fiscalização anual ou periódica, este é o fluxo ideal de trabalho:
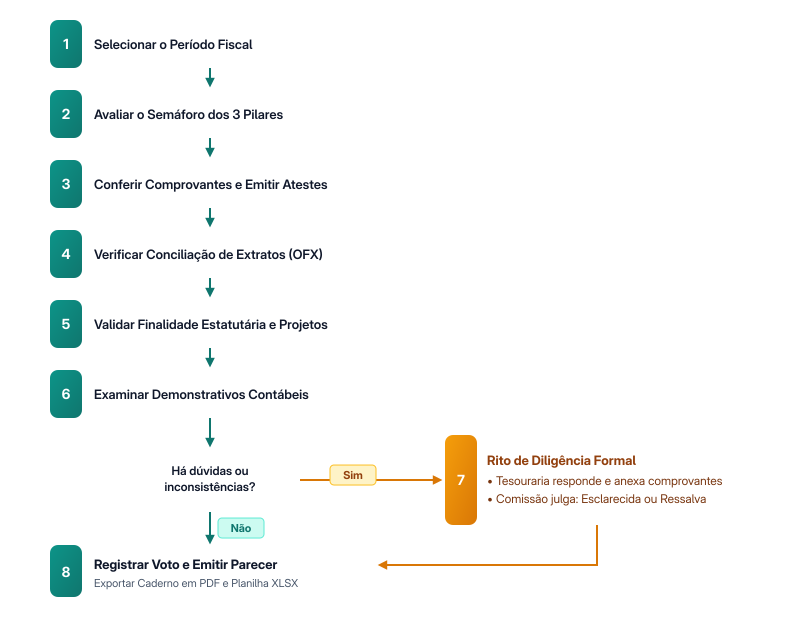 O rito estatutário da Comissão Fiscal em 8 passos: da conferência dos 3 pilares à emissão do parecer oficial.
2. Seleção e Situação dos Períodos de Fiscalização
Ao entrar no módulo pelo menu superior Comissão Fiscal, a primeira tela apresenta a relação de todos os exercícios fiscais da OSC:
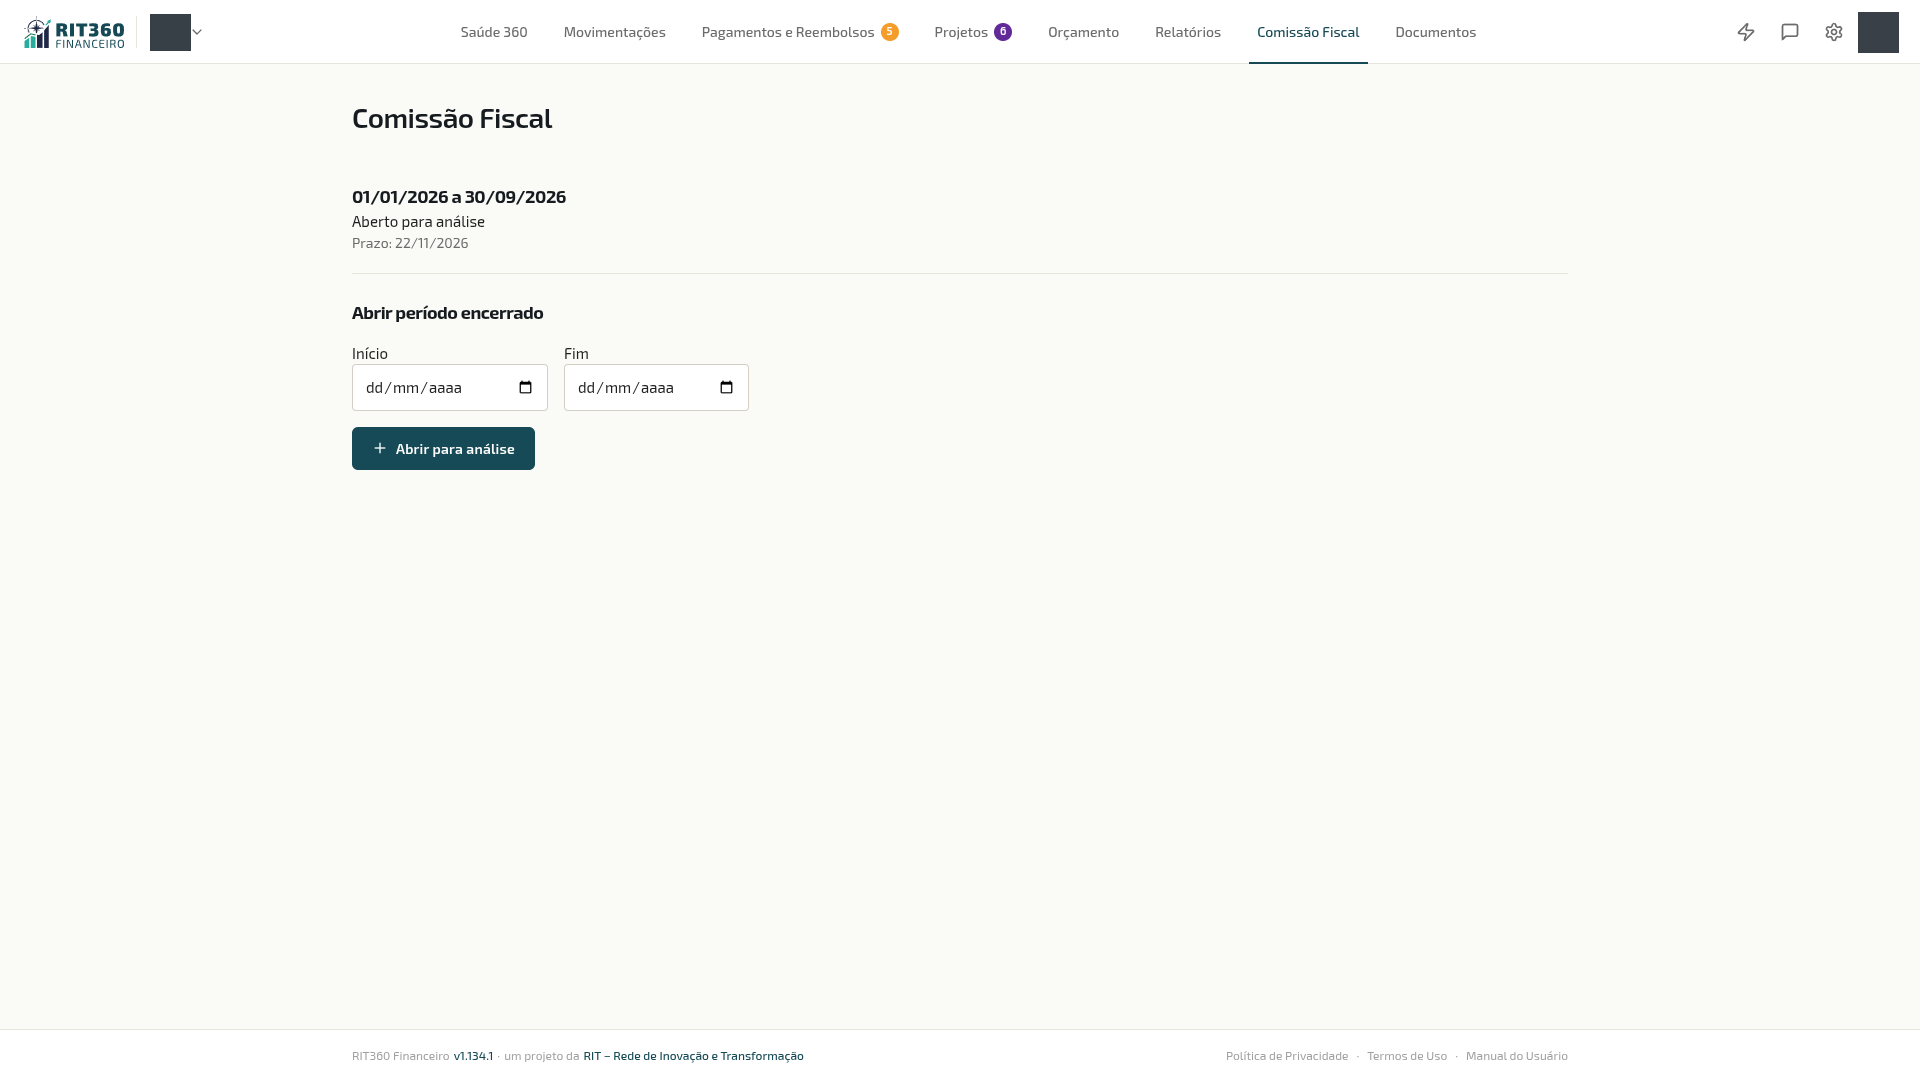 Lista de períodos de fiscalização da OSC e indicador de situação
Cada período exibe seu intervalo de datas, a periodicidade estatutária e o selo de situação:
| Situação | O que significa | O que o conselheiro pode fazer |
|---|---|---|
| Aberto para análise | A tesouraria encerrou a escrituração do período e liberou as contas para a comissão fiscal. | Analisar lançamentos, abrir comprovantes, emitir atestes e registrar diligências. |
| Em diligência | A comissão enviou questionamentos formais e está aguardando o envio de esclarecimentos ou documentos adicionais pela tesouraria. | Acompanhar prazos e analisar as respostas que forem protocoladas. |
| Em deliberação | A instrução e as diligências foram encerradas. O período está aberto para votação dos conselheiros. | Registrar o voto individual (favorável, com ressalvas ou desfavorável) e justificar. |
| Concluído | A deliberação colegiada foi finalizada e o parecer oficial foi emitido/homologado. | Consultar o parecer assinado, o histórico de votos e baixar o Caderno de Fiscalização. |
💡 Como abrir um novo período
Se a OSC estiver configurada para abertura manual, o Presidente da Comissão Fiscal ou o Administrador da OSC pode clicar no botão ”+ Novo período fiscal”, informar o título do exercício (ex.: “Exercício Fiscal 2026”), selecionar as datas inicial e final e confirmar. O sistema criará o período e vinculará automaticamente os mandatos vigentes.
3. O Semáforo dos Três Pilares da Conformidade
Ao abrir um período em análise, o cabeçalho do painel apresenta o Semáforo dos Três Pilares — a régua visual que resume instantaneamente a saúde fiscal das contas:
Cabeçalho do workspace: resumo financeiro e semáforo percentual dos 3 pilares
O semáforo analisa 100% dos lançamentos do período sob três ângulos obrigatórios:
Pilar 1: Comprovantes Fiscais
- O que avalia: O percentual de despesas que possuem comprovante hábil anexado (nota fiscal eletrônica, cupom fiscal, recibo formal de prestação de serviços, etc.).
- Isenções automáticas: O sistema dispensa automaticamente comprovantes para despesas da categoria de Tarifas Bancárias ou outras categorias que a OSC configurou como isentas de documento fiscal externo. Essas despesas são comprovadas pelo próprio extrato bancário oficial e não penalizam o índice do pilar.
- Meta recomendada: 100% das despesas não isentas comprovadas.
Pilar 2: Extrato Bancário
- O que avalia: O percentual de lançamentos do sistema que foram perfeitamente conciliados contra as linhas do extrato eletrônico bancário (arquivos OFX importados).
- Meta recomendada: 100% de conciliação. Lançamentos sem correspondência bancária representam despesas não pagas, pagamentos duplicados ou omissão de receitas.
Pilar 3: Finalidade Estatutária
- O que avalia: O percentual de recursos direcionados estritamente às atividades-fins da entidade ou a projetos aprovados no Plano de Trabalho da OSC.
- Meta recomendada: Conformidade com as diretrizes orçamentárias e limites estatutários para despesas de custeio/administração geral.
4. Conferência de Comprovantes e Ateste
Na aba Comprovantes, o conselheiro examina detalhadamente cada saída de caixa da OSC:
Visualização Rápida de Anexos
- Cada linha da tabela exibe a data, descrição, fornecedor, valor, categoria contábil e o ícone de anexo.
- Clique no ícone de arquivo / documento ou no botão de visualização para abrir a nota fiscal, fatura ou recibo imediatamente na tela, sem precisar fazer download para o seu computador.
Como Atestar um Lançamento
- Após verificar a nota e constatar que o valor, a data e a descrição batem com o lançamento, localize a coluna de Ateste.
- Clique no botão de confirmação (Conforme).
- O lançamento receberá um selo verde e o nome do conselheiro que realizou a conferência.
O Botão “Atestar Todas Conformes”
Para agilizar o trabalho em organizações com centenas de despesas rotineiras:
- Clique no botão “Atestar todas conformes” no topo da tabela.
- 💡 Salvaguarda inteligente: O sistema NÃO atesta indiscriminadamente. Ele atesta apenas os lançamentos que cumprem simultaneamente todos os requisitos de segurança (possuem anexo válido anexado, estão com conciliação bancária 100% confirmada e não possuem pendência de finalidade). Lançamentos com qualquer inconsistência continuam pendentes para exame manual.
🔒 Regra Ética de Impedimento e Abstenção Automática
Se você, conselheiro fiscal, ocupou em algum momento anterior do ano o papel de coordenador de projeto ou voluntário e foi o criador de um lançamento de reembolso ou despesa, o sistema detecta o conflito de interesses.
O que o sistema faz: O botão de ateste naquele lançamento específico fica desabilitado para você, registrando automaticamente sua abstenção por impedimento ético. Os demais membros do conselho realizarão a conferência desse item.
5. Conferência do Extrato Bancário (Conciliação OFX)
Clique na aba Extrato bancário:
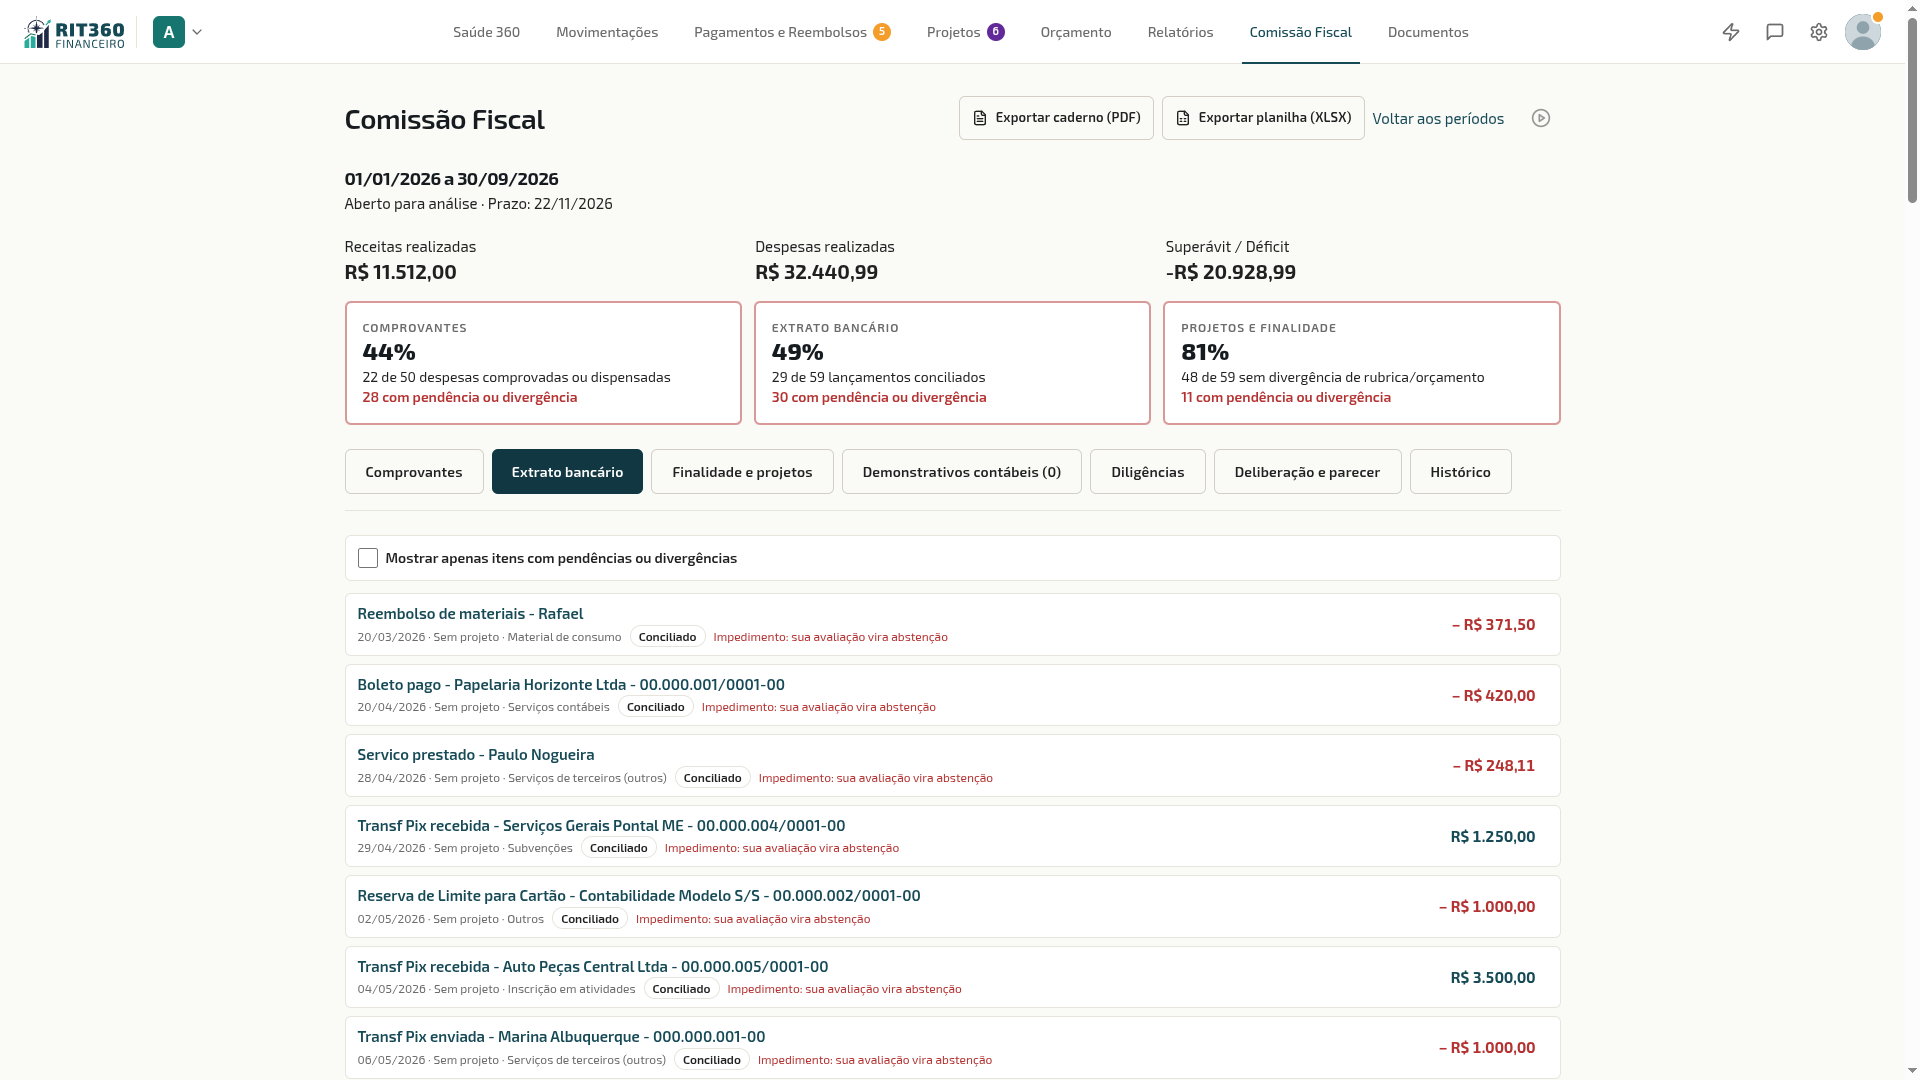 Conferência do extrato bancário oficial e conciliação de lançamentos
Nesta aba, a Comissão Fiscal audita se o que está registrado no sistema corresponde fielmente ao que entrou e saiu das contas correntes e aplicações da OSC:
- Saldos Inicial e Final: O sistema exibe o saldo de abertura em 1º de janeiro (ou início do período) e o saldo de fechamento do período fiscal para cada conta bancária cadastrada.
- Linhas do Extrato OFX: Todas as transações bancárias oficiais importadas pela tesouraria aparecem listadas lado a lado com as movimentações contábeis.
- Indicador de Divergência: Se houver alguma linha do extrato bancário sem movimentação correspondente (ou com diferença de centavos), o item é destacado em vermelho.
💡 O que fazer ao encontrar divergência bancária
Não tente consertar a movimentação (você não tem permissão para isso). Abra a aba Diligências e solicite à Tesouraria que realize a conciliação daquela linha bancária específica.
6. Finalidade Estatutária e Projetos
Clique na aba Finalidade e projetos:
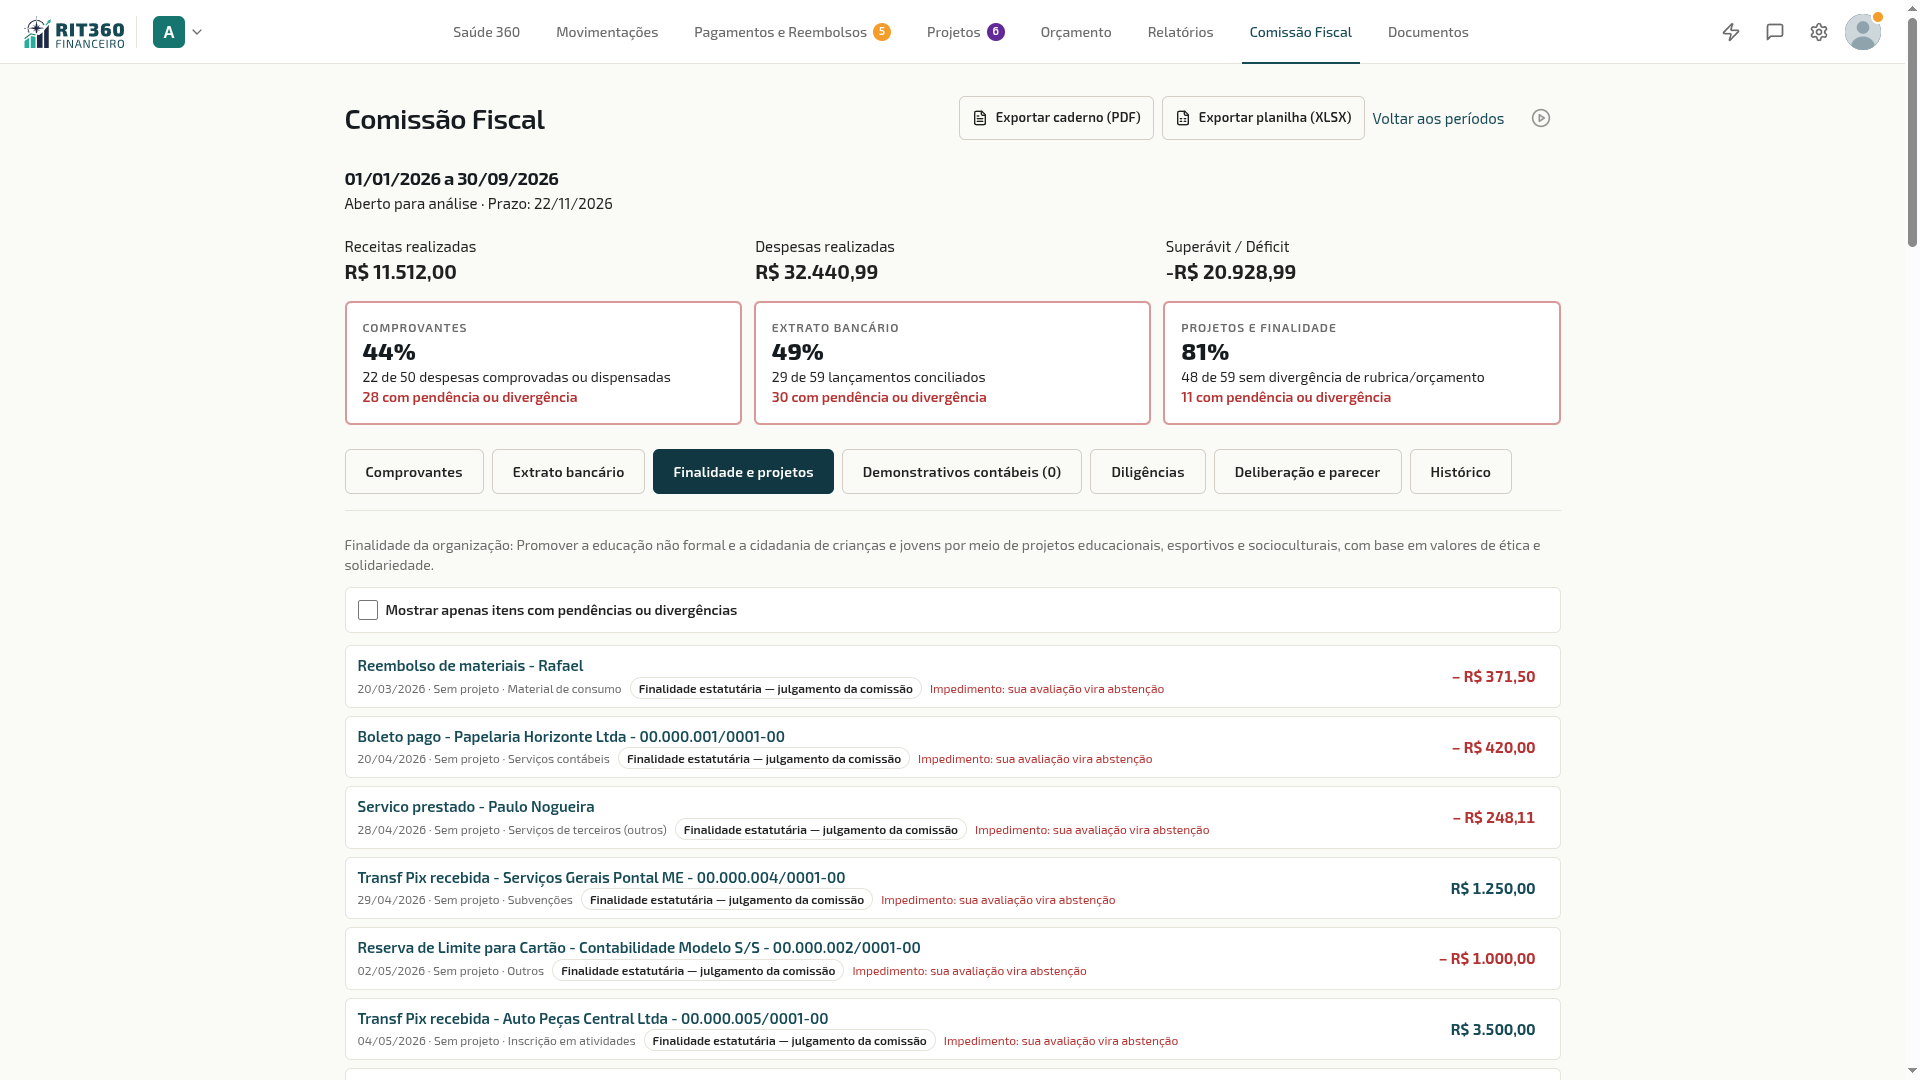 Classificação de despesas por projeto, rubrica e finalidade institucional
A Comissão Fiscal deve garantir que os recursos captados pela OSC foram aplicados de acordo com o objeto social do Estatuto e com os termos de fomento ou convênios vigentes:
- Distribuição por Projeto: Visualize o montante alocado em cada projeto da OSC e quanto foi destinado ao custeio da sede administrativa.
- Rubricas Orçamentárias: Verifique se os gastos respeitaram as rubricas planejadas (ex.: recursos de edital carimbados para materiais didáticos não podem ser desvirtuados para reformas de sede).
- Semáforo do Plano de Trabalho: Aponta desvios orçamentários acima da margem permitida no plano de trabalho anual.
7. Demonstrativos Contábeis Oficiais
Clique na aba Demonstrativos contábeis:
 Peças contábeis oficiais: Balanço Patrimonial, DRE, Balancete e Notas Explicativas
Além dos lançamentos operacionais, o Conselho Fiscal deve analisar as peças contábeis formais elaboradas pelo contador habilitado (com registro no CRC):
- Balanço Patrimonial: Demonstra o ativo, passivo e patrimônio líquido da entidade.
- Demonstração do Resultado do Exercício (DRE): Demonstra o superávit ou déficit apurado no ano.
- Demonstração dos Fluxos de Caixa (DFC): Evidencia as entradas e saídas operacionais, de investimento e financiamento.
- Notas Explicativas: Detalham critérios contábeis, contingências judiciais e doações com restrição.
A tesouraria faz o upload dos PDFs assinados com certificado digital. A comissão pode abrir os arquivos em tela cheia e checar se os números contábeis batem com os relatórios gerenciais do RIT360.
8. Formulação e Julgamento de Diligências
Clique na aba Diligências:
 Painel de diligências: abertura de questionamento, respostas da tesouraria e julgamento de mérito
Se durante a análise a comissão identificar notas ilegíveis, despesas sem comprovante ou divergências bancárias, deve abrir uma Diligência Formal:
Como Abrir uma Diligência
- Clique no botão ”+ Nova diligência”.
- Selecione o lançamento ou assunto objeto do questionamento.
- Redija a dúvida de forma objetiva (ex.: “Nota Fiscal nº 1042 referente a serviço de transporte não apresenta detalhamento do itinerário nem relatório da viagem. Favor anexar a lista de beneficiários transportados.”).
- O sistema notifica o Tesoureiro e o Presidente da OSC e inicia a contagem do prazo de resposta (em dias úteis).
Resposta da Tesouraria e Julgamento do Mérito
- A tesouraria responde diretamente pelo sistema e pode anexar novos arquivos e justificativas.
- Ao receber a resposta, o conselheiro fiscal avalia o esclarecimento e clica em:
- Esclarecida (Saneada): A resposta sanou a dúvida e o documento complementar foi validado. O lançamento torna-se apto para ateste.
- Insuficiente (Não saneada): A resposta não justificou a irregularidade. O apontamento é automaticamente convertido em Ressalva para constar no parecer final.
9. Deliberação Colegiada, Voto e Emissão do Parecer
Com a instrução concluída, acesse a aba Deliberação e parecer:
 Deliberação colegiada: registro de votos, cálculo de quórum e emissão de parecer
Registro do Voto Individual
Cada membro titular habilitado registra seu voto no painel:
- Favorável sem ressalvas: Contas regulares, comprovadas e conciliadas em sua totalidade.
- Favorável com ressalvas: Contas substancialmente regulares, mas com pequenas falhas formais que não causaram prejuízo ao patrimônio da OSC (as ressalvas abertas no módulo de diligências são listadas automaticamente).
- Desfavorável (Rejeição): Identificação de irregularidades graves, desvio de finalidade, pagamentos sem comprovação ou recusa injustificada em responder diligências.
O conselheiro deve digitar a sua Fundamentação do Voto no campo de texto e clicar em “Registrar Voto”.
Cômputo do Quórum
O sistema calcula em tempo real o quórum estatutário (Maioria Simples, Maioria Absoluta ou Unanimidade, conforme a configuração da OSC). Conselheiros com impedimento ético não contam no denominador do quórum de maioria.
⚠️ Silêncio Institucional e Ausência de Aprovação Tácita
Se o prazo final de deliberação vencer e algum conselheiro titular não tiver registrado seu voto, o sistema não presume aprovação. A situação passa a constar como Pendente por decurso de prazo, exigindo que o Presidente da Comissão convoque o suplente correspondente ou certifique a ocorrência na ata.
Emissão do Parecer Final
Aprovada a deliberação, há duas modalidades de formalização do documento:
- Emissão Direta pelo RIT360 (Recomendado):
- O sistema compila o cabeçalho oficial da OSC, os dados do exercício, o extrato do semáforo dos 3 pilares, a lista de diligências saneadas, as ressalvas remanescentes, os votos (com o nome de cada conselheiro na modalidade Nominal; só o placar na Anônima) e a conclusão final.
- O parecer é gerado em formato PDF assinado eletronicamente com carimbo de data/hora e código verificador de integridade SHA-256, permitindo que qualquer pessoa confirme a autenticidade do documento escaneando o QR Code ou digitando o hash no site oficial.
- Anexo de Parecer Físico / Externo (aba Anexar parecer externo):
- Use quando a comissão deliberou em reunião e assinou a ata ou o parecer fora do sistema — por exemplo, uma via em papel assinada na reunião prévia à Assembleia. Digitalize e anexe o PDF (até 20 MB), escolhendo o desfecho das contas, e clique em Anexar parecer e concluir o período.
- O parecer externo só pode ser anexado depois da deliberação da comissão. Enquanto os votos necessários não forem registrados, o botão fica indisponível, com a explicação “O parecer externo também depende da deliberação da comissão: N de N votos necessários registrados… Anexe o arquivo depois que a votação terminar.” O motivo: um documento externo não pode substituir a votação; ele só formaliza o que a comissão já decidiu.
- No envio, o sistema calcula a impressão digital do arquivo (SHA-256) e a guarda. Depois, ao conferir o parecer, ele confere se o arquivo guardado não mudou desde o envio. O PDF fica guardado de forma protegida e não pode ser substituído depois. Por isso, confira o arquivo antes de anexar: errar o arquivo não tem como corrigir pela mesma tela.
- No histórico do período, o parecer aparece marcado como “Emitido fora do sistema”, com o botão Baixar parecer externo preservado e o código SHA-256.
💡 Voto anônimo e parecer
Quando a modalidade do voto é Anônimo, a tela de deliberação avisa: “Os demais membros não veem como você votou. O sistema guarda a ligação entre você e o seu voto, em registro separado, sem ligação visível na tela. Com poucos membros ou com unanimidade, dá para deduzir o voto.” Nessa modalidade, os votos aparecem sem nome e só o placar é exibido após a emissão. Veja a escolha da modalidade em Configurações → Comissão Fiscal.
Exportação do Caderno de Fiscalização
No canto superior direito, clique em “Caderno de Fiscalização”:
- Versão em PDF: Dossiê completo encadernado contendo o parecer, balancetes, histórico de diligências e todas as notas fiscais atestadas em anexo. Ideal para instruir o processo de prestação de contas na Assembleia Geral ou entregar a auditores externos.
- Versão em Planilha (XLSX): Planilha auditável com todos os lançamentos, dados de ateste, data de conferência e status de conciliação bancária para auditorias detalhadas.
Dicas Prontas e Armadilhas Reais
💡 Dica de ouro: Comece pelas maiores despesas (Curva ABC)
Se a sua OSC teve mais de 500 lançamentos no ano, ordene a tabela de comprovantes pelo valor decrescente. Ao atestar as despesas que representam os maiores volumes financeiros (geralmente 20% das notas respondem por 80% do dinheiro), você audita rapidamente a maior parte do patrimônio da organização.
⚠️ Armadilha · Confundir comprovante de pagamento bancário com comprovante fiscal
O erro: Atestar uma despesa anexando apenas o comprovante de PIX ou o comprovante de débito da conta bancária.
A consequência: Comprovante bancário prova apenas que o dinheiro saiu da conta da OSC; ele não comprova o que foi comprado nem a idoneidade da operação. Órgãos como o Ministério Público, Receita Federal e financiadores públicos (MROSC) exigem a Nota Fiscal Eletrônica ou Cupom Fiscal nominal ao CNPJ da OSC. Lançamentos com apenas comprovante bancário devem receber Diligência para localização da nota fiscal.
⚠️ Armadilha · Conselheiro fiscal aprovar o próprio reembolso
O erro: Um conselheiro fiscal que também atua em campo participa do ateste de uma viagem em que ele próprio foi ressarcido.
A consequência: O ateste é juridicamente nulo por vício de parcialidade. Sempre confira se o sistema aplicou a abstenção automática por impedimento. Se porventura você estiver registrado sob outro usuário, decline formalmente do ateste nas notas relativas a você.
Perguntas Frequentes (FAQ)
1. Sou suplente do Conselho Fiscal. Posso votar?
O suplente tem acesso de leitura para acompanhar todas as etapas da fiscalização. No entanto, o botão de voto só é liberado para o suplente caso o Presidente da Comissão convoque a substituição formal de um titular ausente ou impedido.
2. O que acontece se uma diligência não for respondida no prazo?
Ao expirar o prazo em dias úteis, o sistema encerra a fase de instrução e transporta o questionamento sem resposta diretamente para o relatório de deliberação. Os conselheiros devem levar a falta de resposta em consideração ao votar (geralmente gerando aprovação com ressalvas ou rejeição das contas).
3. O Conselho Fiscal pode reprovar uma despesa individualmente?
O conselheiro não “apaga” nem “estorna” o lançamento. Ele recusa o ateste e abre diligência. Na deliberação final, o colegiado pode opinar pela aprovação das contas gerais com ressalva referente àquele valor específico, recomendando que a Diretoria cobre a restituição do valor ao caixa da OSC.
4. Como os associados da OSC têm acesso ao parecer?
Após a conclusão do período, o parecer fica disponível em Documentos e pode ser impresso ou projetado durante a Assembleia Geral de prestação de contas. Se a OSC tiver ativado a Página Pública de Transparência, o parecer oficial homologado também pode ser disponibilizado para download aberto.
Glossário dos Termos da Fiscalização
- Ateste Fiscal: Declaração formal e eletrônica emitida por conselheiro fiscal atestando que a nota fiscal ou documento de despesa é autêntico, regular e compatível com as atividades da entidade.
- Conciliação OFX: Cruzamento digital entre os registros contábeis do sistema e o arquivo padronizado de extrato bancário (OFX) fornecido pelas instituições financeiras.
- Caderno de Fiscalização: Livro eletrônico consolidado que reúne toda a documentação comprobatória, extratos, demonstrativos, diligências e pareceres do exercício.
- Diligência: Expediente oficial de fiscalização destinado a requerer esclarecimentos ou complementação de documentos antes do encerramento da instrução.
- Hash SHA-256: Código alfanumérico único gerado matematicamente a partir do conteúdo do parecer. Se uma única vírgula for alterada no documento após a emissão, o hash muda completamente, garantindo inviolabilidade perante terceiros.
- Impedimento Ético: Situação em que o conselheiro fiscal fica temporariamente impedido de manifestar-se ou votar em atos ou despesas das quais tenha participado como executor, solicitante ou beneficiário.
- Parecer Favorável com Ressalva: Juízo do conselho que aprova as contas no seu conjunto, mas aponta impropriedades pontuais de natureza formal que devem ser corrigidas pela diretoria nos exercícios futuros.